商品期货基金作为连接大宗商品市场与普通投资者的重要工具,虽能实现资产多元化配置、对冲通胀风险,但本质上属于高风险投资品类。其复杂的运作机制和独特的市场属性,暗藏多重缺点与风险,尤其对缺乏专业知识的散户而言,盲目入场极易陷入亏损困境。本文将全面拆解商品期货基金的核心缺点,助力投资者理性认知、规避风险。
一、高杠杆叠加剧烈波动,本金亏损风险剧增
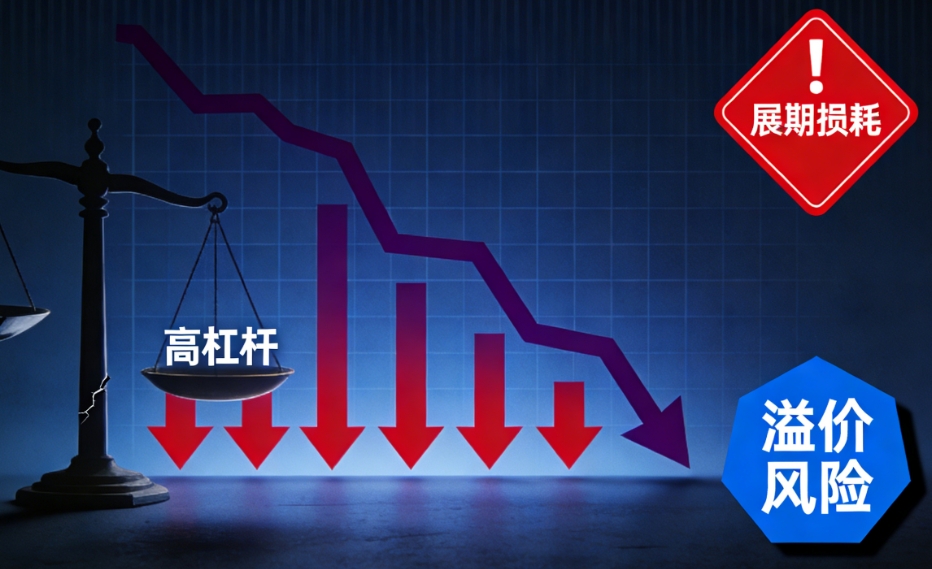
杠杆效应是商品期货基金最核心的风险来源,也是其区别于股票基金、债券基金的关键特征。期货交易采用保证金制度,投资者只需缴纳合约价值5%-20%的保证金,即可控制全额合约资产,这种机制在放大收益的同时,会成倍放大亏损风险。例如,若保证金比例为10%,1万元本金可撬动10万元的期货合约,当合约价值下跌10%时,投资者本金将全部亏光;若行情极端波动,亏损甚至可能超过本金,出现“穿仓”需额外补款的情况。
大宗商品价格本身受供需关系、地缘政治、宏观经济政策等多重因素影响,波动频率和幅度远超股票、债券市场。以原油期货为例,地缘政治冲突、OPEC产量决策等均可导致单日价格跌幅超10%,直接引发商品期货基金净值大幅回撤。2022年伦镍期货逼空事件中,单日涨幅超100%,做空该品种的期货基金投资者亏损达本金数倍,足见其波动风险的残酷性。
二、结构性缺陷凸显,跟踪误差与展期损耗侵蚀收益
多数商品期货基金并非直接持有实物商品,而是通过投资期货合约模拟商品价格走势,这种运作模式天然存在跟踪误差问题。在市场平稳时期,跟踪误差可能较小,但极端行情下会显著扩大。2020年疫情期间,国际原油期货价格一度跌至负值,原油期货基金净值与原油现货价格出现巨大偏离,即便后续原油价格反弹,基金净值也未能同步回升,导致投资者错失收益。
展期损耗进一步加剧了收益缩水。期货合约有固定到期日,基金管理人需在合约到期前卖出旧合约、买入新合约完成换月操作。若市场处于“升水”状态(远期合约价格高于近期合约),换月时会产生差价亏损,长期持有将持续侵蚀本金。某原油期货基金曾因长期展期损耗,在原油价格反弹阶段,净值仍持续下跌,充分暴露了这一结构性缺陷。此外,部分基金还存在长期跑输基准的问题,如国投白银A类基金自成立以来累计跑输基准194.27个百分点,长期持有收益大打折扣。
三、场内交易溢价陷阱,散户易成接盘侠
对于LOF类型的商品期货基金,因场外申购常有限购限制(如部分白银基金A类份额每日仅限购100元),场内交易易出现高溢价现象,形成投资陷阱。当溢价率超过40%时,投资者以远高于基金净值的价格买入,本质是“高价买低价资产”。一旦市场情绪降温、溢价收敛,投资者将面临“净值下跌+溢价消失”的双重亏损。2025年底某白银LOF基金因溢价泡沫破裂出现跌停,跌幅与白银现货行情无关,仅为价格向净值回归的正常过程,跟风追高的散户损失惨重。
普通投资者对溢价率认知不足,往往只关注交易价格涨跌,忽视基金净值与溢价率指标,容易被市场热度误导。多数散户缺乏查询溢价率的习惯,也不了解“(交易价格-实时净值)/实时净值×100%”的计算方法,盲目入场后沦为高溢价的接盘者。
四、流动性与监管政策风险,加剧投资不确定性
商品期货基金面临双重流动性风险:一是部分小众期货品种交易量低、买卖盘稀少,基金管理人在变现资产时可能面临滑点过大、无法及时平仓的问题,尤其在极端行情下,流动性枯竭会进一步放大亏损;二是若大量投资者集中赎回,基金需在不利价格下抛售合约,加剧净值波动。某小众甲醇期货合约临近到期时,日均成交量仅几十手,基金持仓平仓时只能分批低价卖出,造成额外损失。
监管政策变化也会直接影响基金运作。为抑制市场投机,交易所可能上调保证金比例、扩大涨跌停板幅度,这会增加基金交易成本、提升波动风险。2025年12月以来,上海期货交易所对白银期货实施四轮风控措施,将近月合约保证金比例提至19%,直接影响相关期货基金的收益表现。此外,跨境商品期货基金还面临汇率波动风险,若投资美元计价的大宗商品,汇率变动会进一步侵蚀人民币收益。
五、投资门槛隐性偏高,普通投资者适配性差
商品期货基金看似入场门槛低(部分基金10元即可申购),但隐性门槛极高。其风险特征对投资者的专业能力、风险承受力和心态控制要求严苛,远超普通公募基金。首先,投资者需掌握期货交易规则、换月机制、溢价率计算等专业知识,还要能分析大宗商品供需基本面、地缘政治影响等复杂因素,普通散户难以全面掌握。
其次,基金净值波动剧烈,心理体验极差,涨时收益丰厚,跌时快速回撤,几天内即可吞噬前期盈利,对投资者心态构成极大考验。数据显示,期货市场长期盈利者不足10%,多数投资者因情绪化交易、扛单不止损等问题亏损离场。此外,商品期货基金不适合长期持有,更适合短期波段操作,而散户往往缺乏波段交易能力,容易追涨杀跌加剧亏损。
结语:理性看待商品期货基金,规避风险是关键
商品期货基金的缺点本质上源于期货市场的高杠杆、强波动特性及基金自身的结构性设计缺陷,其高风险属性决定了它并非适合所有投资者。对于普通散户而言,需认清其风险短板,避免盲目跟风追高,尤其要远离高溢价场内份额、小众品种基金。若确有配置需求,应优先选择规模大、流动性好的产品,采用小额定投方式分摊成本,严格控制仓位在闲置资金的5%以内,并建立止损纪律。投资的核心是认知匹配,唯有读懂产品本质、敬畏市场风险,才能在商品期货基金投资中守住本金。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.xlyzjpj.com/4307/