原油期货被誉为 “大宗商品之王”,是全球能源市场与工业品定价的核心风向标;玻璃期货是国内建材与化工板块的核心品种,其价格走势与地产行业景气度、建材产业链供需格局深度绑定。二者虽分属不同的产业链条,看似没有直接的上下游关联,但在成本传导、宏观经济、市场情绪等方面,存在着千丝万缕的联动关系。2026 年全球能源价格大幅波动,国内玻璃行业供需格局持续演变,二者的联动关系也出现了新的变化,厘清其联动逻辑、影响因素与实操应用,对期货投资者有着重要的参考价值。
一、原油期货与玻璃期货联动的底层核心逻辑
原油期货与玻璃期货的联动,并非简单的价格跟随,而是有着清晰的底层传导逻辑,主要分为成本端间接传导、宏观经济同向驱动、市场情绪传染三大核心路径,这也是二者价格联动的根本原因。
(一)成本端的间接传导逻辑
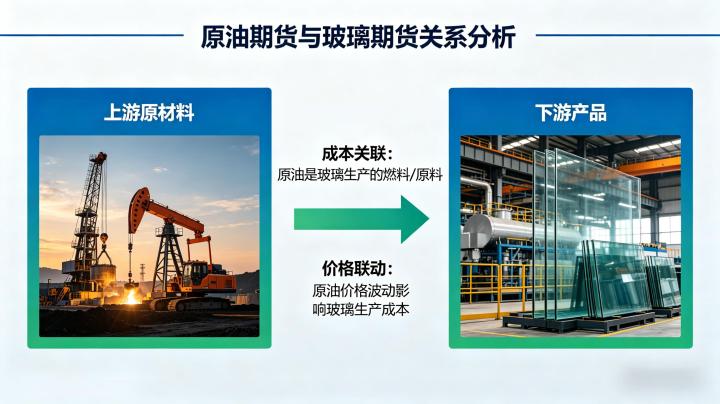
成本传导是二者联动最核心的底层逻辑,玻璃是典型的高能耗品种,其生产过程需要持续 1500℃以上的高温熔窑,燃料成本在浮法玻璃的生产成本中占比高达 30%-40%,是仅次于纯碱的第二大成本项,而这正是原油期货价格向玻璃期货传导的核心桥梁。
国内浮法玻璃生产使用的燃料,主要包括石油焦、重油、燃料油与天然气,其中石油焦、重油、燃料油均是原油炼化的核心下游产品,其价格与原油期货价格呈现高度的正相关关系。当原油期货价格大幅上涨时,石油焦、燃料油的价格会同步上行,直接推高玻璃生产的燃料成本,在市场供需格局相对平衡的情况下,成本的抬升会对玻璃期货价格形成强劲的支撑,推动玻璃价格同步上涨;反之,当原油期货价格大幅下跌时,玻璃的燃料成本会同步下降,对玻璃价格的成本支撑减弱,玻璃价格大概率跟随承压。
此外,原油价格的波动还会通过化工产业链形成二次传导。纯碱是玻璃生产的第一大核心原料,在生产成本中占比超过 50%,而纯碱的生产过程也属于高能耗环节,原油价格上涨会推高工业整体能源成本,进而带动纯碱生产成本的上升,间接传导至玻璃价格,进一步强化二者的联动效应。
(二)宏观经济的同向驱动逻辑
原油期货与玻璃期货的价格走势,均与全球及国内宏观经济走势高度相关,宏观经济的同向驱动,是二者中长期走势呈现联动特征的核心原因。
原油作为工业的血液,其需求变化与全球经济增长节奏直接绑定,当宏观经济向好、复苏节奏加快时,工业生产与交通运输活动全面回暖,原油需求同步提升,推动原油期货价格上涨;反之,当宏观经济下行、需求疲软时,原油需求会同步收缩,压制原油期货价格。
玻璃作为核心建材品种,其 75% 以上的需求来自房地产与基建行业,而地产与基建投资的景气度,与国内宏观经济走势直接相关。当宏观经济向好、稳增长政策持续发力时,地产与基建投资回暖,直接拉动建筑玻璃的需求,对玻璃期货价格形成利好;反之,当宏观经济下行、地产需求疲软时,玻璃价格会持续承压。
这就意味着,在宏观经济复苏周期,二者往往会呈现同步上涨的走势;在宏观经济下行周期,二者大概率同步下跌,宏观经济成为驱动二者走势同向运行的核心底层因素。同时,二者均受货币政策与流动性环境的影响,宽松的货币政策会推高大宗商品的整体估值,原油与玻璃作为工业品的核心品种,往往会同步受益,呈现同向波动。
(三)市场情绪的传染联动逻辑
原油作为大宗商品的绝对风向标,其价格的大幅波动会直接影响整个大宗商品市场的风险偏好,这也是二者短期价格联动的重要原因。
当原油期货价格单日出现大幅上涨时,会提振整个大宗商品市场的多头情绪,提升市场的风险偏好,带动包括玻璃在内的工业品期货价格同步跟涨;反之,当原油期货价格出现单日大幅暴跌时,会引发整个大宗商品市场的恐慌情绪,市场风险偏好大幅下降,工业品整体承压,玻璃期货也往往会跟随下跌,形成明显的情绪传染效应。
2026 年的市场统计数据显示,当 WTI 原油期货单日波动幅度超过 5% 时,玻璃期货次日跟涨跟跌的概率接近 60%,尽管跟随幅度不足原油波动的 1/3,但情绪传染的联动效应依然显著。
二、2026 年两大品种价格联动的核心表现
2026 年全球能源价格大幅波动,国内玻璃行业供需格局持续演变,二者的价格联动呈现出 “阶段性同向联动、中长期走势分化、联动性强弱周期切换” 的鲜明特征,与底层逻辑完全契合。
首先,在原油价格出现极端大幅波动时,二者呈现极强的短期同向联动特征。2026 年 2 月底至 3 月初,中东地缘冲突大幅升级,国际原油期货价格出现史诗级飙升,WTI 原油价格从 57 美元 / 桶一路上涨至 111.54 美元 / 桶,短短一个月内涨幅超 93%。在此期间,市场对玻璃成本抬升的预期快速升温,玻璃期货 2605 合约跟随原油价格同步上行,从 900 元 / 吨附近最高涨至 1163 元 / 吨,涨幅近 30%,二者呈现出极强的同向联动特征,成本传导预期成为短期行情的核心驱动。
其次,中长期走势出现明显分化,各自供需基本面成为主导。2026 年 3 月中旬至 4 月,原油期货价格维持高位震荡,而玻璃期货价格却出现大幅回落,从 1163 元 / 吨的高点跌至 977 元 / 吨,不仅回吐了全部涨幅,还跌破了中东地缘冲突之前的价格水平,二者走势出现明显分化。
这一分化的核心原因,在于玻璃价格的中长期走势,始终由自身的供需基本面主导。2026 年国内浮法玻璃行业产能过剩问题突出,企业与社会库存持续处于历史高位,而下游地产行业需求持续疲软,终端订单不足,成本端的抬升无法有效传导至终端市场,玻璃企业陷入 “成本高企、需求不足” 的两难困境,即便原油价格持续高位,玻璃价格也无法跟随上涨。而原油价格的核心驱动是中东地缘局势与全球供需格局,二者的基本面逻辑出现了根本性分化,最终导致走势背离。
最后,二者的联动性强弱呈现明显的周期差异。2026 年的市场表现显示,当原油价格出现极端、持续性的大幅波动时,二者的联动性会显著增强,玻璃期货会跟随原油价格出现同步波动;当原油价格处于窄幅震荡、无明显趋势时,二者的联动性会大幅减弱,玻璃期货的走势完全由自身供需基本面主导。同时,在玻璃行业供需格局相对平衡、库存处于合理区间时,成本端的传导效应更强,二者的联动性更好;当玻璃行业供需严重过剩、库存高企时,成本端的支撑作用大幅减弱,二者的联动性显著下降,极易出现走势分化。
三、影响二者联动性强弱的关键变量
原油期货与玻璃期货的联动并非刚性、一成不变的,其联动性的强弱,受三大核心变量的直接影响,这也是投资者研判二者联动关系的核心依据。
第一,玻璃行业的燃料结构变化。当前国内浮法玻璃生产的能源结构中,天然气占比接近 60%,煤炭与石油焦占比不到 40%,而国内天然气价格主要受国内保供政策与进口气源价格影响,与国际原油价格的联动性相对较弱,这就导致原油价格向玻璃成本端的传导效应被大幅削弱。若未来玻璃行业石油焦、燃料油的使用占比提升,二者的联动性会显著增强;反之,若天然气、煤炭的占比进一步提升,二者的联动性会持续减弱。
第二,玻璃行业的供需格局与库存水平。这是决定成本传导效应能否生效的核心变量,当玻璃行业供需平衡、库存处于低位时,企业具备较强的成本转嫁能力,原油价格上涨带来的成本抬升,能够顺利传导至终端现货价格,进而推动玻璃期货价格同步上涨,二者的联动性更强;当玻璃行业供需严重过剩、库存高企时,企业为了去库存,只能降价销售,成本端的抬升无法传导至终端,只能压缩企业自身利润,此时原油价格的波动对玻璃价格的影响大幅减弱,二者的联动性显著下降,极易出现走势分化。
第三,原油价格波动的幅度与持续性。只有当原油价格出现大幅、持续性的波动时,才会对玻璃的生产成本产生实质性的影响,进而改变市场的成本预期,带动玻璃价格的联动波动;若原油价格只是小幅、短期的波动,对玻璃成本的影响有限,市场不会形成强烈的成本预期,二者的联动性也会相对较弱。2026 年二者的强联动,正是因为原油价格出现了持续性、超大幅度的上涨,对玻璃成本产生了实质性的影响。
四、投资者利用品种联动的实操参考与注意事项
对于期货投资者而言,厘清二者的联动逻辑,并非简单的 “原油涨就买玻璃,原油跌就卖玻璃”,而是要结合联动的前提条件与市场环境,制定科学的交易策略,同时规避潜在的风险。
在实操参考方面,核心有三大应用方向。第一,趋势跟随策略,当原油价格出现持续性的大幅单边行情,同时玻璃行业供需格局相对平衡、库存处于合理区间,成本传导的前提条件满足时,可跟随原油的趋势方向,布局玻璃期货的同向头寸,把握成本传导带来的趋势性机会。第二,对冲套利策略,当二者因短期情绪冲击出现同步大幅涨跌,而玻璃的基本面并未发生实质性变化时,可在二者价差偏离历史合理区间时,进行对冲套利操作,等待情绪消退、价差回归后平仓获利。第三,风险对冲策略,对于持有玻璃期货头寸的投资者,可利用原油期货的大宗商品风向标作用,当原油价格出现极端反向波动时,及时调整玻璃头寸,规避市场情绪传染带来的系统性风险。
在实操过程中,有三大核心注意事项必须严格遵守。第一,明确二者的联动是间接、非刚性的,原油与玻璃之间不存在直接的产业链上下游关系,联动是间接的、有条件的,并非绝对的同向波动,不能简单地认为原油涨玻璃就一定会涨,需重点关注传导的前提条件是否满足,避免盲目跟风交易。第二,始终以品种自身基本面为核心,玻璃价格的中长期走势,始终由自身的供需基本面主导,成本端的影响只是次要因素,2026 年的市场走势已经充分印证了这一点。投资者在交易玻璃期货时,需以地产需求、产能变化、库存水平为核心研判依据,原油价格的波动仅作为辅助参考,绝对不能本末倒置。第三,严格管控交易风险,二者的联动性存在较强的不确定性,容易出现走势分化,投资者需严格控制仓位,设置明确的止盈止损,避免基于联动逻辑盲目布局,导致不必要的亏损。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.xlyzjpj.com/6280/